Ejemplo de caso de uso: Pilar 2
El total de Pilar 2 en el padre cuadra con los hijos, incluso cuando los hijos tienen tipos de cambio de Pilar 2 diferentes.
Note:
Pilar 2 funciona de la misma manera que la provisión actual, pero en Pilar 2 debe asegurarse de que sus miembros estén en la misma jurisdicción de Pilar 2.Consulte la asignación de Pilar 2 de ejemplo:
Total del Pilar 2
- PilarTwoCA
- PilarTwoCA3
Tanto PillarTwoCA como PillarTwoCA3 están bajo la jurisdicción de Pilar 2 (PILLAR_TWO_CA).
- Tipos de cambio de PillarTwoCA
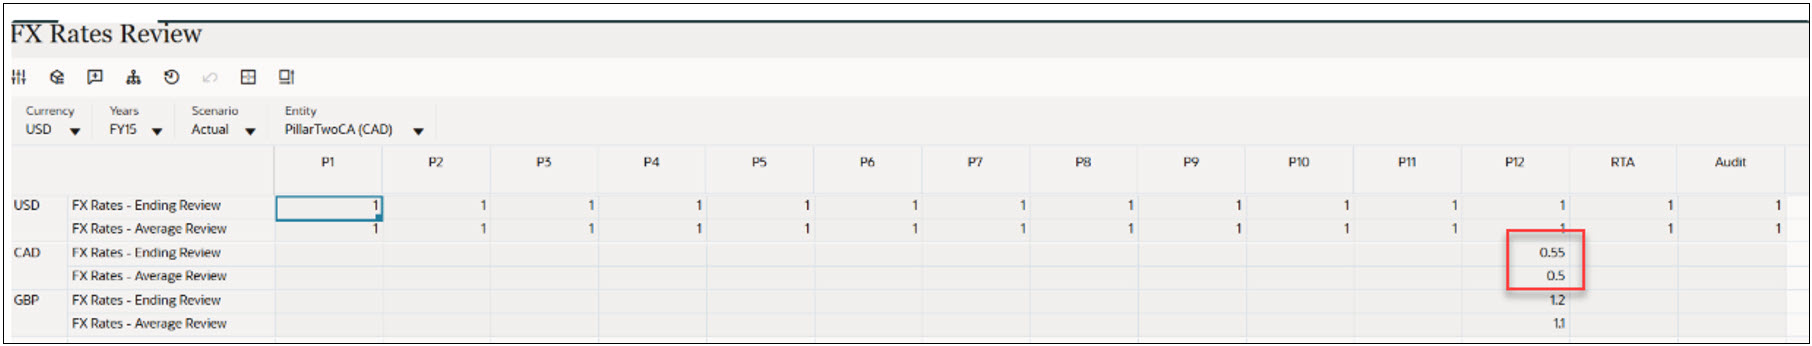
Los tipos de cambio de PillarTwoCA son 0,55 (tipo final) y 0,5 (tipo medio).
- Tipos de cambio de PillarTwoCA3
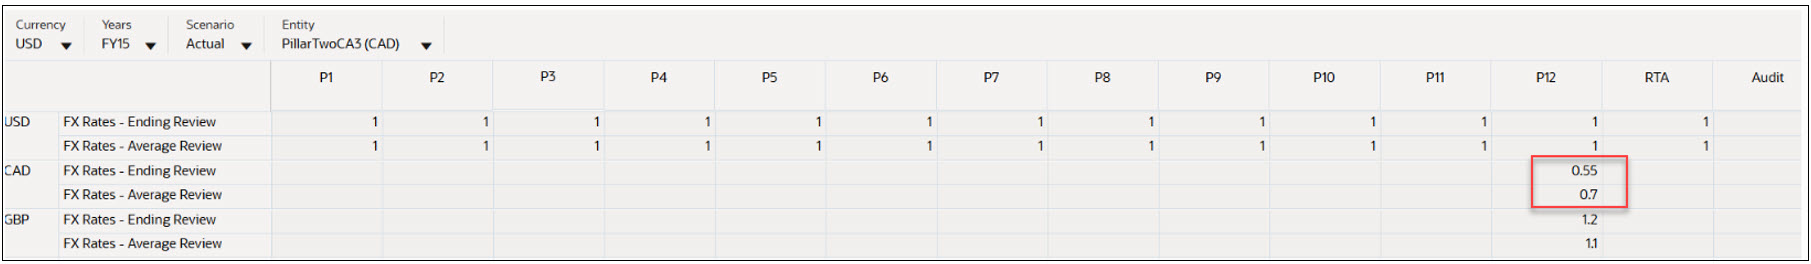
Los tipos de cambio de PillarTwoCA3 son 0,55 (tipo final) y 0,7 (tipo medio).
Note:
PillarTwoCA3 tiene el tipo de cambio 0,7 (reemplazado) en lugar de 0,5. - Moneda de PillarTwo de la entidad hijo PillarTwoCA
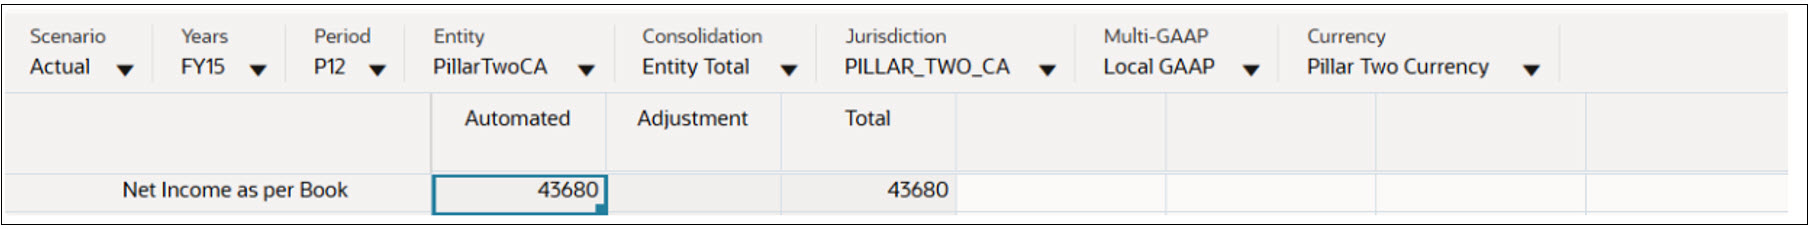
La moneda de la entidad PillarTwo de la entidad hijo 1 PillarTwoCA es 43 680.
- Informe en USD de la entidad hijo PillarTwoCA
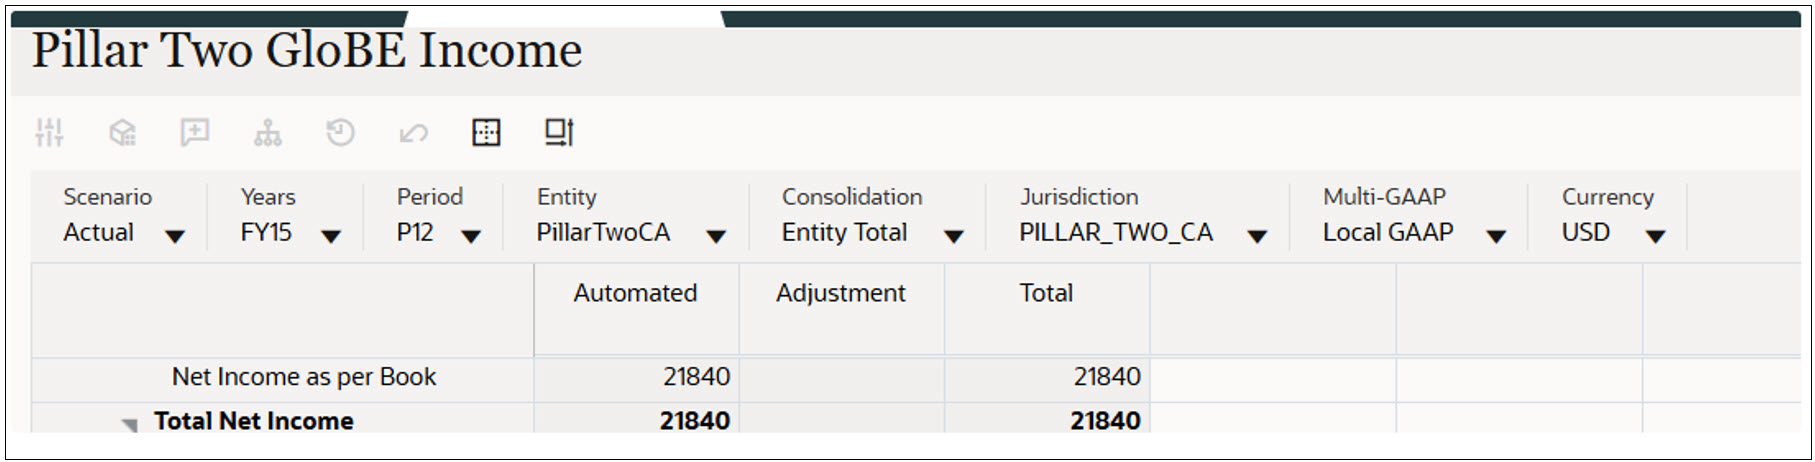
El valor convertido (USD) es 21 840 (43 680*0.5=21 840)
- Moneda de Pilar 2 de la entidad hijo PillarTwoCA3
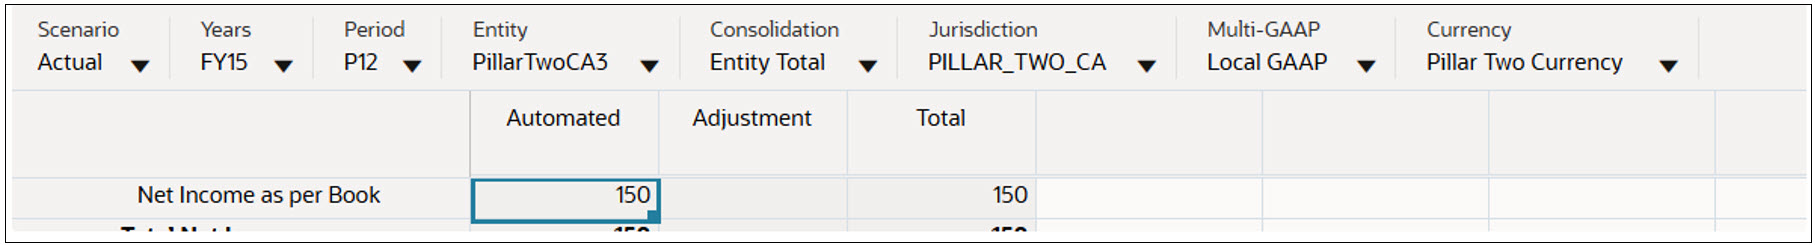
La moneda de Pilar 2de la entidad PillarTwoCA3 es 150.
- Informe en USD de la entidad hijo PillarTwoCA3
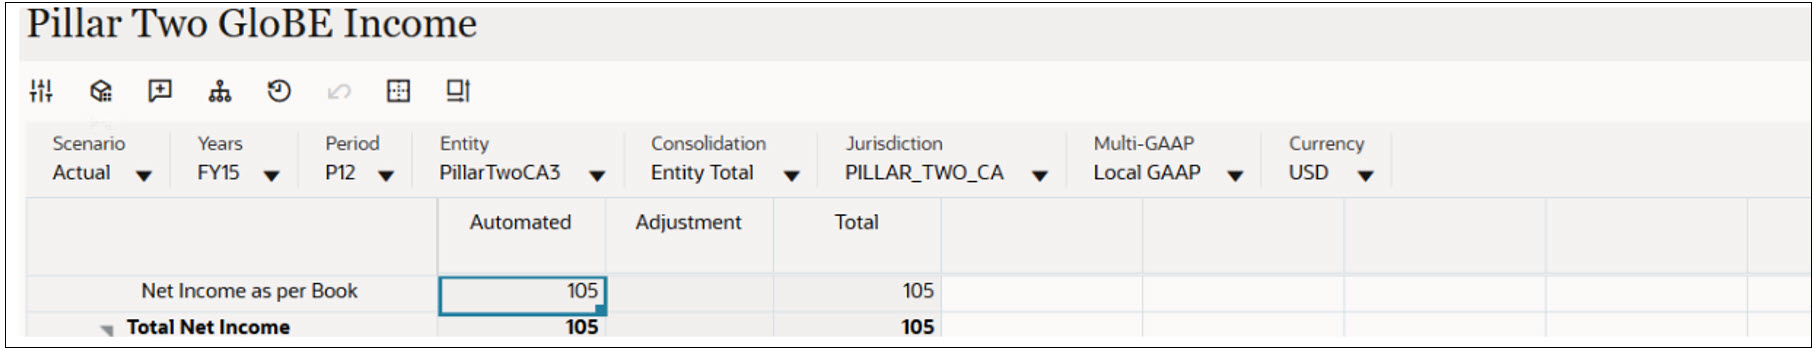
El valor convertido (USD) es 105 (150*0,5=105).
- Moneda de Pilar 2 total de la entidad padre
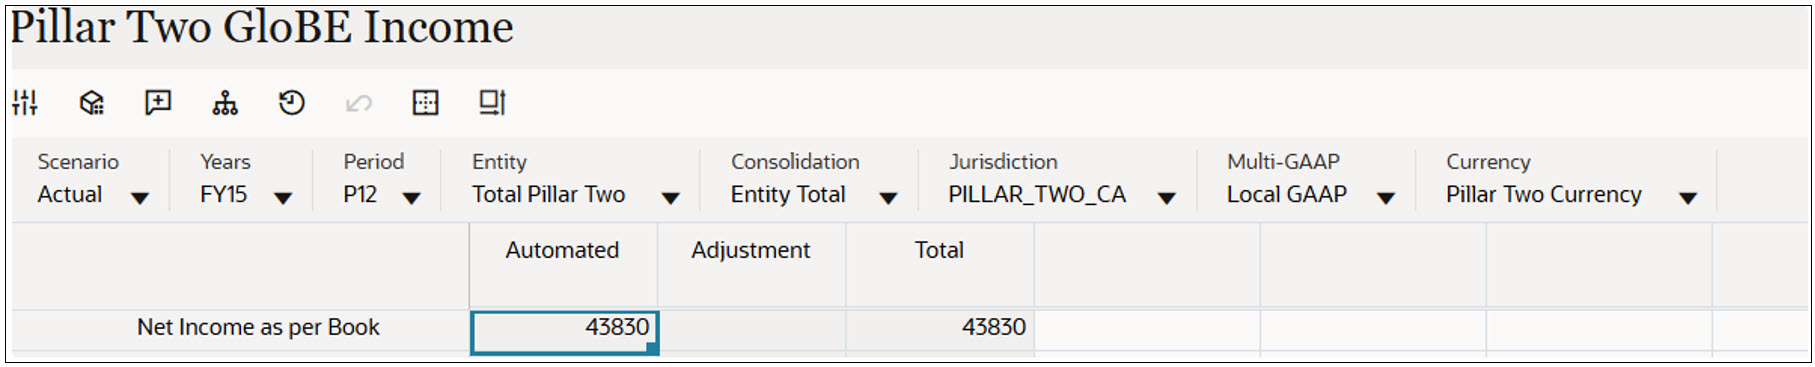
La moneda de Pilar 2 total es 43 830.
- Informe en USD de la moneda de Pilar 2 total de la entidad padre
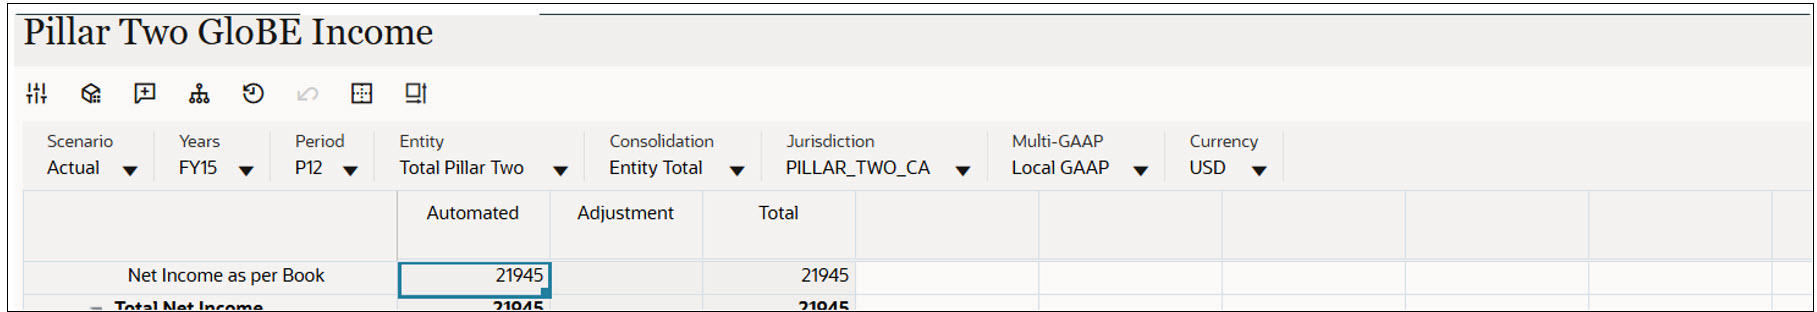
Contribuciones de los hijos convertidas a USD:
- PillarTwoCA → USD = 21 840
- PillarTwoCA3 → USD = 105
Esto garantiza que los totales del padre reflejen las diferencias de tipos de nivel hijo, incluso cuando la conversión del padre no se derive directamente de la conversión en el nivel de entidad.